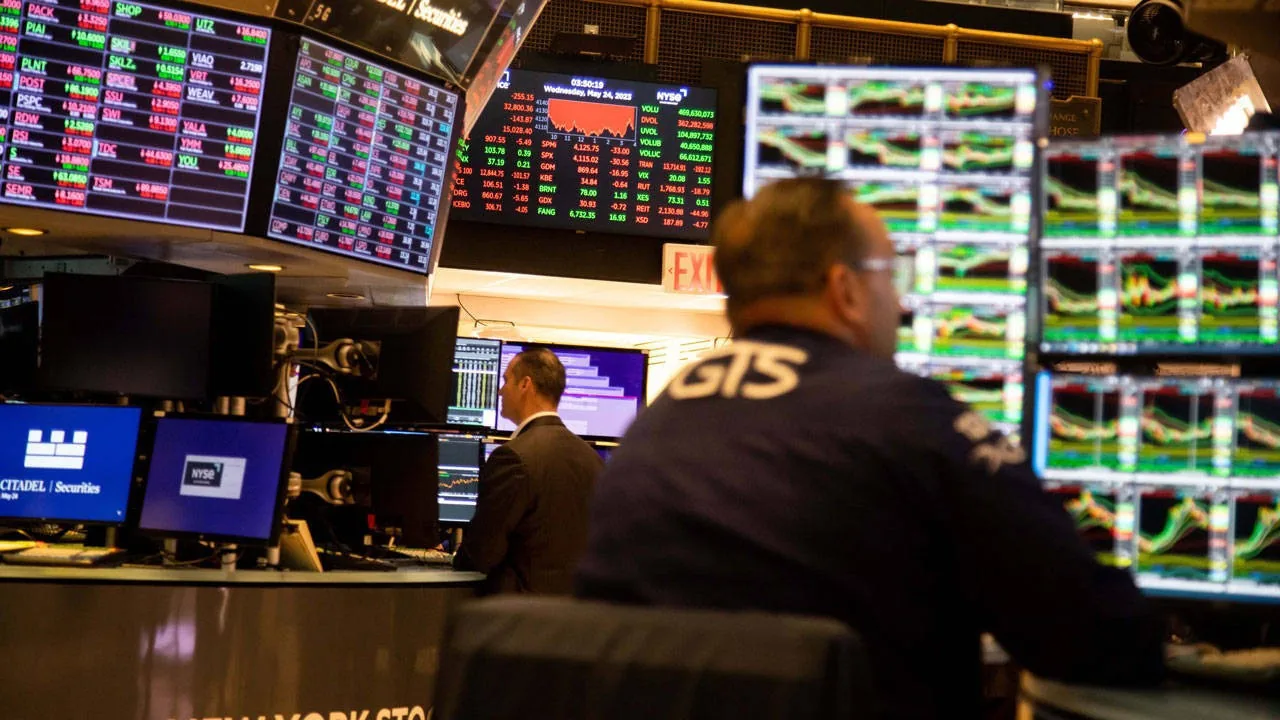
ABD’de ara seçimlerin ardından borsalarda yaşanan güçlü yükseliş, yatırımcılar arasında 'Yeni bir boğa piyasası mı başlıyor?' sorusunu gündeme taşıdı. Başkanlık döngülerini inceleyen tarihsel veriler, yatırımcılar açısından dikkat çekici bir döneme işaret ediyor. Ancak geçmişte defalarca tekrarlanan yükselişin bu kez sürüp sürmeyeceğini belirleyecek riskler de var.
ABD’de ara seçimlerin ardından hisse senetlerinde görülen güçlü yükseliş, piyasalarda yeni bir boğa döneminin başlayıp başlamayacağı tartışmasını beraberinde getirdi. The Motley Fool’da yayımlanan analize göre, başkanlık döngüsünün mevcut aşaması ve seçim sonrasında oluşan siyasi tablo, borsalar açısından destekleyici koşullar sunuyor.
Analizde aktarılan verilere göre, Demokratların ara seçimlerde elde ettiği geniş çaplı zaferin ardından çarşamba günü Dow Jones Sanayi Endeksi yüzde 3,2, S&P 500 yüzde 1,8 ve Nasdaq Bileşik Endeksi yüzde 1,4 yükseldi. Seçim sonuçlarının gelmeye başladığı ilk saatlerde veri merkezi yatırımlarına yönelik kısıtlamaların artabileceği endişesiyle satışlar görülürken, işlem gününün devamında piyasanın büyük bölümünde alımlar öne çıktı.
Analizde, dört yıllık ABD başkanlık dönemlerinin üçüncü yılının tarihsel olarak borsalar açısından güçlü bir dönem olduğuna dikkat çekildi. Paylaşılan hesaplamalara göre S&P 500, 1980’den bu yana başkanlık dönemlerinin üçüncü yılında ortalama yüzde 13,7 getiri sağladı. İncelenen tarih aralığına bağlı olarak, bu yılların yüzde 78 ila yüzde 91’inde endeksin pozitif getiri elde ettiği belirtildi.
Ara seçimlerden önceki haftadan bir sonraki yılın sonuna kadar uzanan yaklaşık 14 aylık döneme ilişkin veriler de analizde öne çıktı. Buna göre S&P 500, son 19 seçim döngüsünün tamamında bu dönemi yükselişle bitirdi. Ortalama kazanç ise yüzde 20,3 oldu. Başkanlık Seçim Döngüsü Teorisi, bu eğilimi görevdeki yönetimlerin bir sonraki başkanlık seçimi öncesinde ekonomiyi güçlendirme çabalarıyla ilişkilendiriyor.
Seçim belirsizliğinin ortadan kalkması da yatırımcıların risk iştahını destekleyen unsurlar arasında gösteriliyor.
Analize göre Demokratların Kongrenin iki kanadında kontrolü sağlaması ve Donald Trump’ın başkanlık görevini sürdürmesiyle oluşan siyasi yapı da piyasalar açısından önem taşıyor. Yasama ve yürütmenin farklı partilerin kontrolünde bulunmasının, kapsamlı ve radikal düzenlemelerin hayata geçirilmesini zorlaştırabileceği ifade ediliyor.
Bu durumun, şirketler ve yatırımcılar açısından politika değişikliklerine ilişkin belirsizliği sınırlayabileceği değerlendiriliyor.
Trump’ın partisinin yenilgisini kabul etmesi, faiz ve enflasyonun gerileyebileceği beklentileri ile İran’daki savaşın sona ermesi halinde petrol fiyatlarında düşüş yaşanabileceği düşüncesi de yükselişi destekleyen etkenler arasında sıralanıyor. Analizde, hisse senetlerinin tarihsel olarak kasım-nisan döneminde mayıs-ekim dönemine kıyasla daha iyi performans gösterdiği de hatırlatıldı.
Kurumsal yatırımcıların yılın son çeyreğinde portföylerini yeniden dengelemesi ve ikramiyelerin bir bölümünün yatırımlara yönelmesi, bu mevsimsel eğilimi açıklayabilecek unsurlar arasında gösterildi. Yaz aylarında tatillerin etkisiyle işlem hacimlerinin düşmesi de dönemler arasındaki farklılığın olası nedenlerinden biri olarak değerlendirildi.
Çarşamba günkü işlemlerde 11 sektörün dokuzunun değer kazandığı, yalnızca enerji ve sanayi sektörlerinin
Kaynak: Haber Merkezi